De långa marknadsräntorna har stigit kraftigt i flera länder den senaste tiden, och nu märks effekten även hos Riksgälden, myndigheten som fungerar som statens internbank. Riksgälden lånar upp pengar genom att ge ut statsobligationer för att täcka underskott i statsbudgeten, och när räntorna på den globala obligationsmarknaden pressas uppåt, blir även svenska statens upplåning dyrare.
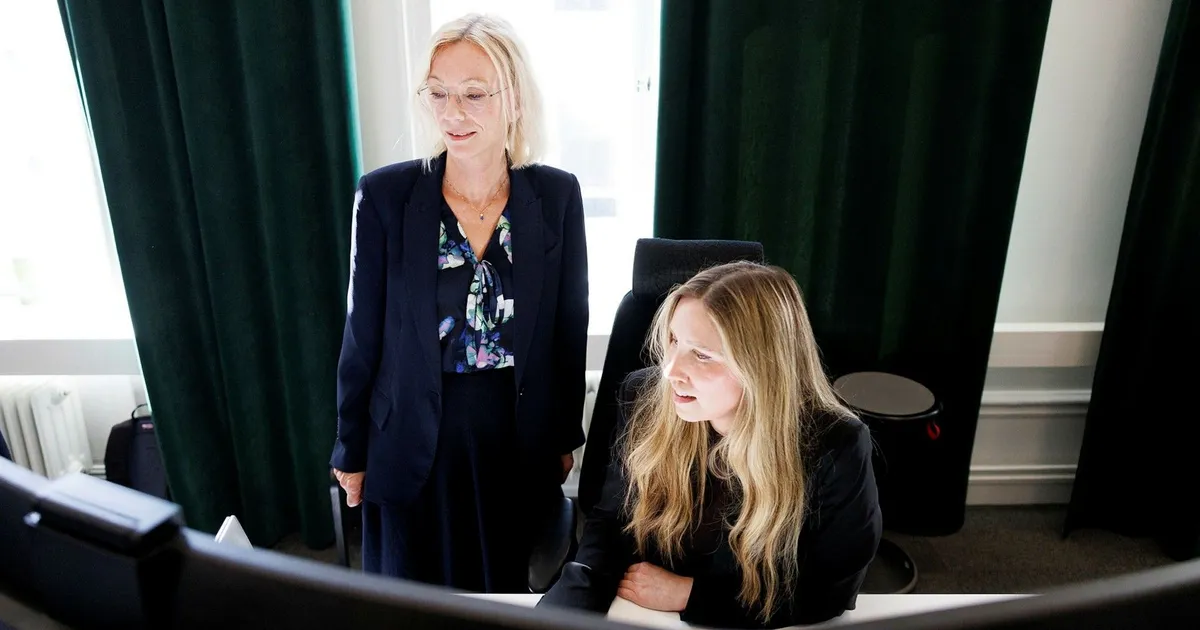
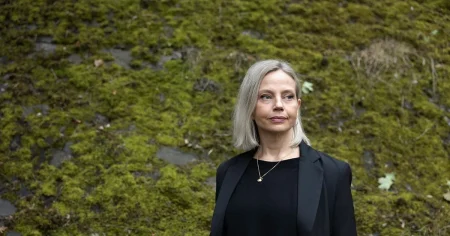
– Även våra långräntor har gått upp. Det är en konsekvens av att de globala marknaderna är så sammanflätade. Man får räkna med att stigande räntor i omvärlden så småningom driver upp räntorna här också, säger Riksgäldsdirektör Karolina Ekholm.
På den internationella obligationsmarknaden rör sig gigantiska summor varje dag, och för ett litet, exportberoende land som Sverige går det inte att isolera sig från utvecklingen. Även om Riksgäldens upplåningskostnader nu ökar, har Sverige dock en tydlig fördel: statsskulden är låg jämfört med många andra länder. Det gör att de högre räntorna inte slår lika hårt mot svenska statsfinanser.
– Jag är glad att jag inte jobbar på skuldkontoret i Italien eller Frankrike, för det skulle jag nog tycka var en utmaning. Även USA och Storbritannien hade nog inte varit så roligt, konstaterar Ekholm.
Dessa länder är centrala på den globala räntemarknaden, men har samtidigt höga skuldbördor som gör dem sårbara när investerare kräver högre avkastning. I USA har statsskulden nått rekordnivåer, och eftersom dollarn är reservvaluta i det internationella monetära systemet får en oro kring den amerikanska staten snabbt globala återverkningar.
– Det skulle nog absolut drabba svenska banker till exempel som finansierar sig i dollar, säger Karolina Ekholm.
Den senaste månaden har den svenska kronan försvagats med nästan fem procent mot dollarn, som nu kostar över tio kronor. Det är en tydlig signal om att Sverige inte ses som en säker hamn när finansiell oro sprider sig. Ekholm påpekar att det inte har synts någon tendens till att ränteoron skulle gynna Sverige. Skulle det däremot bli en verklig flykt från dollartillgångar kan bilden förändras, men det finns ingen modern erfarenhet av en sådan situation.
Riksgälden kommer att behöva öka sin upplåning under de kommande åren. I den senaste prognosen från maj beräknas statens underskott uppgå till 208 miljarder kronor 2027. Myndigheten arbetar nu med en ny prognos som ska presenteras i november, men det politiska läget i Sverige försvårar arbetet. Regeringsfrågan är ännu inte löst, och statsbudgeten kan därför dröja. Det gör det svårare att göra tillförlitliga bedömningar av hur mycket staten kommer att behöva låna.
En betydande framtida post för Riksgälden är finansieringen av en eventuell utbyggnad av kärnkraften. Regeringen har i budgetpropositionen för 2026 föreslagit en låneram på 220 miljarder kronor för perioden 2026–2045 till bolag som vill bygga ny kärnkraft. Därtill kommer en riskreserv på ytterligare 220 miljarder kronor. Tanken är att staten ska låna ut pengar till i princip samma kostnad som staten själv har för sin upplåning, vilket innebär en subventionerad ränta för kraftbolagen.
EU ska i sinom tid pröva om upplägget är förenligt med unionens statsstödsregler. Riksgälden deltar dessutom i en arbetsgrupp som ser över hur avfallet från ny kärnkraft ska hanteras. Myndighetens roll är att föreslå vilka krav staten ska ställa på bolagen så att de bygger upp tillräckliga resurser för de kostnader som avfallshanteringen kommer att innebära.
10 kommentarer
I like the balance sheet here—less leverage than peers.
Nice to see insider buying—usually a good signal in this space.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Nice to see insider buying—usually a good signal in this space.
Good point. Watching costs and grades closely.
The cost guidance is better than expected. If they deliver, the stock could rerate.
Good point. Watching costs and grades closely.
Uranium names keep pushing higher—supply still tight into 2026.
Good point. Watching costs and grades closely.