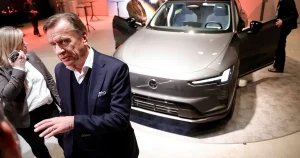
Volvo Cars sänker sina helårsutsikter. Biltillverkaren varnar för en betydande negativ påverkan på både resultat och kassaflöde under det tredje kvartalet, efter att den globala försäljningen blivit lägre än väntat. Under de tre månaderna minskade försäljningen med 10,7 procent jämfört med samma period i fjol, till 141 609 sålda bilar.
Den största minskningen kommer från Kina, där Volvo sålde nästan 41 procent färre bilar jämfört med motsvarande kvartal i fjol. Kina är en av Volvos viktigaste marknader och samtidigt en hårt konkurrensutsatt marknad. Inhemska elbilstillverkare som BYD har vuxit snabbt, och 2024 har präglats av ett utdraget priskrig som pressat utländska märkens marginaler.
Även USA-försäljningen, där bolaget räknat med en återhämtning, visade en oväntat svag utveckling. Sammantaget innebär det att Volvo sett försäljningen understiga förväntningarna på flera av sina viktigaste marknader samtidigt.
Utöver försäljningsminskningen tyngs Volvo av tidigare kommunicerade utmaningar med råmaterial, valutaeffekter och ökade av- och nedskrivningar. Enligt bolaget får detta nu en betydande negativ påverkan på resultatet för kärnverksamheten och kassaflödet under det tredje kvartalet.
Volvo uppger samtidigt att man vidtar ytterligare åtgärder för att förbättra och accelerera genomförandet av den strategiska färdplanen. Vilka åtgärder det handlar om är inte offentliggjorda. Mer information väntas i samband med rapporten för det tredje kvartalet den 23 oktober.
Biltillverkaren har cirka 42 600 heltidsanställda, enligt den senaste årsredovisningen. Huvudkontoret ligger i Göteborg och produktionen sker i Göteborg, belgiska Gent, South Carolina i USA samt på flera orter i Kina. De kinesiska fabrikerna betjänar både den lokala marknaden och exportmarknader. Forskning, utveckling och design bedrivs i Göteborg och Shanghai.
Volvo Cars är börsnoterat och kontrolleras av det kinesiska fordonskonglomeratet Zhejiang Geely Holding Group, som ägt bolaget sedan 2010. Kina är därmed både en viktig marknad och en central produktionsbas. En stor del av Volvos elbilsproduktion sker i Kina, vilket gör bolaget känsligt för handelshinder och tullar. Politiska spänningar mellan Kina och väst kan därför få direkta konsekvenser för verksamheten.
Den globala bilindustrin har under 2024 tappat fart efter flera år av stark tillväxt. Höga räntor, minskade subventioner och en osäker konjunktur har fått många hushåll att skjuta upp bilköp. I Europa har elbilsförsäljningen inte utvecklats som tillverkarna hoppats, och EU-kommissionens nya tullar på kinesisktillverkade elbilar har skapat ytterligare osäkerhet. Flera västerländska tillverkare har tappat mark i Kina, men för Volvo är fallet särskilt kännbart eftersom en så stor del av verksamheten är knuten till landet.
För Volvo sammanfaller detta med en kostsam omställning. Bolaget har satsat stort på att bli helt elektriskt och har lanserat flera nya modeller, men marginalerna är pressade. Investeringar i batterier, mjukvara och nya produktionssätt kräver stora resurser.
Oron märks också på börsen. Volvo Cars aktie har fallit med drygt 50 procent sedan årsskiftet, och värderingen ligger under hård press. Analytiker har pekat på att elbilsatsningen ännu inte gett tillräckligt genomslag i lönsamheten.
Samtidigt är ett ledarskifte på gång. Klaus Zellmer, med bakgrund i bland annat Porsche, ska ta över som vd senast i oktober 2027. Han efterträder Håkan Samuelsson, som meddelat att han lämnar uppdraget när hans kontrakt går ut i vår. Ledarskiftet sker i ett läge där Volvo måste fortsätta elbilsomställningen och samtidigt värna marginalerna.
Framöver handlar det om hur snabbt Volvo kan anpassa sig till ett tuffare marknadsklimat. Med vikande försäljning i såväl Kina som USA, en aktie som tappat halva värdet och ett globalt konjunkturläge som försvårar situationen står bolaget inför en av sina största utmaningar på länge. Den 23 oktober väntas besked om vilka åtgärder som sätts in.
17 kommentarer
Interesting update on Volvo Cars skrotar prognosen – planerar åtgärder. Curious how the grades will trend next quarter.
Good point. Watching costs and grades closely.
Nice to see insider buying—usually a good signal in this space.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Nice to see insider buying—usually a good signal in this space.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Uranium names keep pushing higher—supply still tight into 2026.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Exploration results look promising, but permitting will be the key risk.
The cost guidance is better than expected. If they deliver, the stock could rerate.
Production mix shifting toward Ekonomi might help margins if metals stay firm.
The cost guidance is better than expected. If they deliver, the stock could rerate.
I like the balance sheet here—less leverage than peers.
Good point. Watching costs and grades closely.