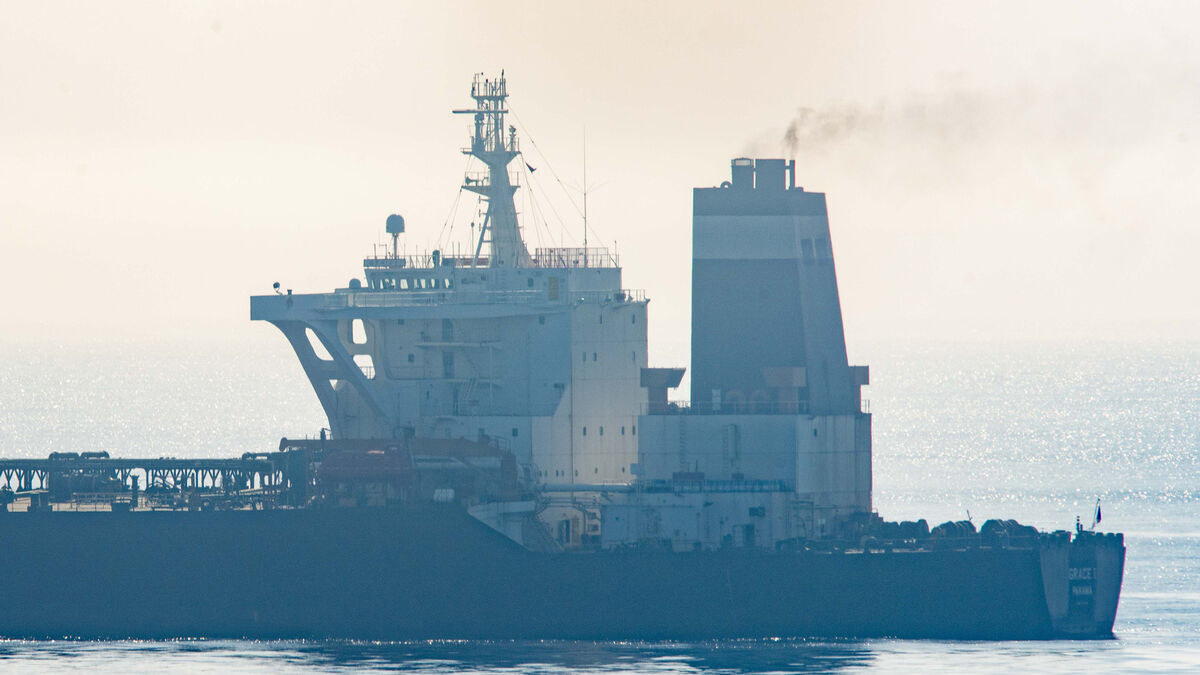
Oljefrakten har blivit den nya flaskhalsen på världsmarknaden. Utbudet av råolja är fortsatt stort, men priset för att transportera den har exploderat. Bristen på tankfartyg är så allvarlig att det på vissa håll i stort sett inte finns några jättelika fartyg lediga för nyfrakt. På sträckan från USA till Asien har fraktkostnaden tredubblats på bara några veckor. En last från Houston till Asien kostar nu omkring 26 dollar extra per fat, motsvarande ungefär 52 miljoner dollar för ett helt fartygslass.
För de längsta transporterna har läget blivit så kostsamt att affärerna inte längre går runt. Köpare som tidigare vände sig till fjärran leverantörer söker nu efter närmare källor. Det märks bland annat på försäljningen av angolansk olja. Angola brukar skicka sina laster tusentals mil till Kina, men nu har efterfrågan på den oljan blivit trög. Brentoljan, det internationella referenspriset, ligger samtidigt kring 100 dollar fatet.
Det är en situation som saknar motstycke, enligt Saad Rahim, chefsekonom på handelsjätten Trafigura. ”Det har aldrig varit dyrare att transportera olja”, sade han vid Bloomberg Commodity Investor Forum. ”När transportkostnaden utgör en större andel av lastens värde blir logistiken en mycket större fråga.”
Den kraftiga uppgången i fraktpriserna gör att tankermarknaden nu går genom ett exceptionellt uppsving. Det gynnar de få rederier som dominerar segmentet. En av dem är den sydkoreanske miljardären Chung Ga-Hyun. I december började han köpa ett stort antal jättetankers, vilket väckte uppmärksamhet i branschen. Förra sommaren uppskattades hans företag Sinokor äga 80 av världens mycket stora råoljetankers, så kallade VLCC:er – ungefär var tionde i världen.
Orsaken till bristen på fartyg är i hög grad geopolitiskt betingad. Konflikten mellan USA och Iran har lett till att fler fartyg hålls tillbaka i Hormuzsundet, den smala passage genom vilken en stor del av världens olja transporteras. Bara oron för nya störningar i sundet räcker för att binda upp kapacitet och driva upp fraktpriserna. Samtidigt har konflikten i Jemen gjort att fler rederier undviker Röda havet. I stället tar de den betydligt längre vägen runt Afrika, vilket gör att varje resa tar längre tid och kräver fler fartyg totalt.
Till detta kommer att asiatiska köpare i allt högre grad ersätter minskade leveranser från Mellanöstern med olja från Amerika. Den omställningen har lett till längre transporter, eftersom avståndet mellan USA:s kust och Asien är väsentligt större än mellan Persiska viken och Asien. Varje sådan förändring av handelsströmmarna binder upp ytterligare tankfartyg. Effekten blir en ond cirkel: när fraktkostnaderna stiger, blir långväga leveranser mindre attraktiva, vilket i sin tur ökar trycket på tillgängliga fartyg och tvingar köpare att reagera.
För oljeproducenter i Atlanten och Nord- och Sydamerika har de höga fraktpriserna inneburit en fördel i närområdena, medan producenter som är beroende av export över långa avstånd får se sina marginaler urholkas. Angolas svårigheter att sälja till Kina illustrerar hur känslig kedjan från borrplattform till raffinaderi har blivit. Även för europeiska köpare kan det få konsekvenser, eftersom råoljeflöden kan styras om mot andra marknader när fraktkostnaderna förändrar ekonomin i varje affär.
Tankermarknaden har under flera år präglats av en åldrande flotta och en avvaktande nybyggnadstakt. Osäkerhet kring framtida bränsle- och miljökrav har fått många rederier att skjuta på investeringar. I kombination med plötsliga geopolitiska chocker har det skapat en situation där utbudet av tonnage inte hinner med när efterfrågan ökar. VLCC-fartygen, som är bland de största i världen, är särskilt utsatta för flaskhalsar eftersom de används på de viktigaste långdistansrutter där alternativa transportsätt saknas.
För världsmarknaden innebär de höga fraktkostnaderna ett extra tryck på ett oljepris som redan är högt. Även om råoljepriset i sig är avgörande för bensin- och dieselpriser, har transportkostnaderna nu blivit en egen faktor som kan påverka var råoljan tar vägen och hur mycket den kostar hos köparen. Många aktörer följer därför utvecklingen på fraktmarknaden lika noga som Opec-beskeden.
För tankerederierna är det dock en guldgruva. De rederier som har ledig kapacitet kan ta ut historiskt höga priser, och värderingen av fartyg har stigit i takt med att fraktpriserna rusat. Frågan är hur länge uppsvinget varar. Så länge konflikterna i Mellanöstern pågår och handelsströmmarna fortsätter att korsa världshaven på nya sätt, lär fraktpriserna vara ett hett ämne för både köpare, säljare och rederier.

14 kommentarer
I like the balance sheet here—less leverage than peers.
If AISC keeps dropping, this becomes investable for me.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
The cost guidance is better than expected. If they deliver, the stock could rerate.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Production mix shifting toward Nyheter might help margins if metals stay firm.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Interesting update on Oljetankerbrist driver upp fraktkostnaderna och hotar globala oljeflöden. Curious how the grades will trend next quarter.
Uranium names keep pushing higher—supply still tight into 2026.
I like the balance sheet here—less leverage than peers.
Good point. Watching costs and grades closely.