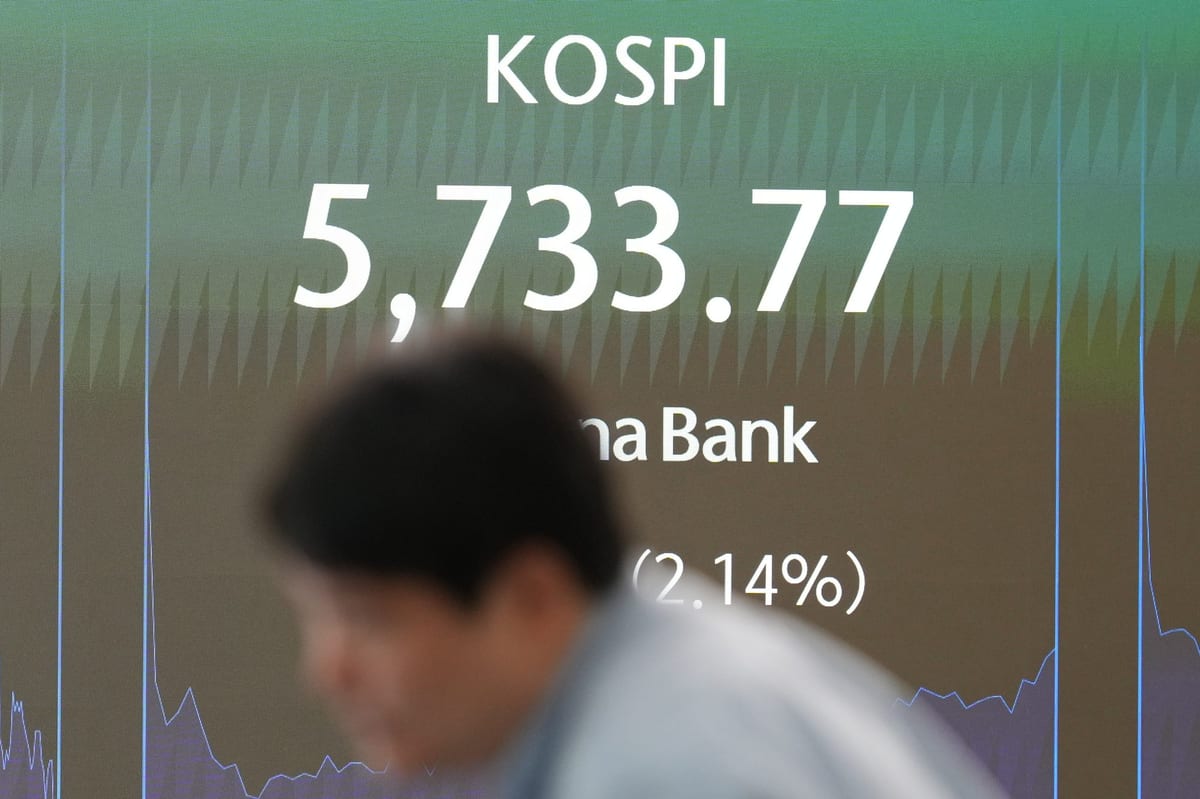
De asiatiska börserna handlades i huvudsak lägre i onsdagens tidiga handel. Framför allt var gruv- och råvarubolag under press, medan investerare avvaktade nya besked om inflation och räntor från USA. I Tokyo föll Nikkei 225, i Seoul backade Kospi och i Hongkong tyngdes Hang Seng. Samtidigt gick de australiska börserna nedåt, där sektorer med exponering mot järnmalm och andra basmetaller väger tungt.
De australiska gruvjättarna BHP, Rio Tinto och Fortescue tappade mark i onsdagens handel. BHP är världens största börsnoterade gruvbolag, Rio Tinto har stora järnmalmsverksamheter i Australien och Brasilien, medan Fortescue är helt fokuserat på produktion i gruvdistriktet Pilbara i Västra Australien. Tillsammans utgör de en betydande del av det australiska aktieindexets värde, vilket gör att kursrörelser i gruvsektorn snabbt påverkar hela landets börs.
En av de bakomliggande faktorerna är den fortsatt svaga utvecklingen på järnmalmsmarknaden. Kina är världens största importör av den metall som används i ståltillverkning, och landet köper merparten av den järnmalm som exporteras från Australien och Brasilien. När kinesisk stålproduktion dämpas, eller när efterfrågan på byggmaterial minskar, brukar priset på järnmalm falla. Det slår direkt mot gruvbolagens lönsamhet och mot kurserna på flera av Asiens största börser.
Även koppar, som ofta ses som en konjunkturindikator, har varit under press. Kopparpriset brukar sjunka när investerare befarar en svagare global industriproduktion. Samtidigt pekar flera långsiktiga trender mot en fortsatt hög efterfrågan på koppar, bland annat genom elektrifieringen av fordonsflottan, utbyggnaden av elnät och satsningar på förnybar energi. Analytiker menar att den gröna omställningen på sikt kan skapa en betydande brist på koppar, nickel och litium, men i den korta handeln dominerar konjunkturoron.
Kinas ekonomiska återhämtning är en avgörande fråga för hela gruvsektorn. Landet har länge varit världens enskilt viktigaste tillväxtmotor för råvaror, men fastighetssektorns kris och svagare konsumtionsutveckling har dämpat efterfrågan. Kinesiska myndigheter har försökt stödja ekonomin med olika stimulansåtgärder, men effekterna har hittills varit begränsade. Handlare och investerare väntar nu på ytterligare tecken på att den kinesiska efterfrågan börjar återhämta sig, inte minst inom bygg- och anläggningssektorn.
De asiatiska marknaderna påverkas också av utvecklingen på de globala finansmarknaderna. Den senaste tidens statistik från USA har gett en splittrad bild av ekonomin, och investerare väntar på nya inflationssiffror som kan påverka USA:s centralbanks nästa räntebeslut. Federal Reserve har signalerat att styrräntan kan komma att hållas kvar på en hög nivå längre än vad marknaden tidigare räknat med. Det har stärkt dollarn, vilket i sig är en negativ faktor för råvarupriserna, eftersom metaller och andra råvaror prissätts i dollar. En stark dollar gör råvaror dyrare för köpare utanför USA och kan därmed pressa gruvbolagens intäkter.
I Japan är situationen annorlunda. En svag yen har under en längre tid gynnat exportbolagen, men den ökar samtidigt kostnaderna för importerad energi och råvaror. Det gör att japanska företag med stora importbehov, däribland stål- och raffinaderibranschen, drabbas hårdare. Bank of Japan har börjat diskutera en stramare penningpolitik, men varje räntehöjning riskerar att förstärka yenen och slå mot exportföretagens konkurrenskraft. Den balansgången fortsätter att skapa osäkerhet på Tokyobörsen.
Även i Sydkorea och Taiwan var stämningen avvaktande. Teknikaktier, som är tunga i de nordasiatiska indexen, handlades svagt i linje med en bredare riskaversion. Halvledarindustrin är en viktig konjunkturindikator för regionen, eftersom elektronikexporten är starkt beroende av global investeringsvilja och konsumtion. När investerare oroar sig för en avmattning brukar teknikaktierna vara bland de första att dra ned en börs.
För gruvsektorn blir den centrala frågan hur länge den svaga efterfrågan från Kina väger över de positiva långsiktiga utsikterna. Trots kortsiktiga nedgångar i aktiekurserna bedömer många branschanalytiker att behovet av nya gruvinvesteringar är stort. Utbudet av flera viktiga metaller har inte ökat i takt med den förväntade efterfrågan, och underinvesteringar under det senaste decenniet kan skapa underskott längre fram.
Onsdagens nedgångar ska därför inte läsas som en helt övertygande signal om en bestående svaghet i gruvsektorn. Marknaderna rör sig i hög grad av förväntningar och osäkerhet. I väntan på nya besked från den kinesiska regeringen och från USA:s centralbank är det sannolikt att råvarupriserna fortsätter att svänga. För de asiatiska börserna, där gruvbolagen har en så framträdande roll, innebär det att både kursrörelserna och riskerna förblir stora.
16 kommentarer
If AISC keeps dropping, this becomes investable for me.
Production mix shifting toward Nyheter might help margins if metals stay firm.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
If AISC keeps dropping, this becomes investable for me.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Silver leverage is strong here; beta cuts both ways though.
The cost guidance is better than expected. If they deliver, the stock could rerate.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Nice to see insider buying—usually a good signal in this space.
Good point. Watching costs and grades closely.
Production mix shifting toward Nyheter might help margins if metals stay firm.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.