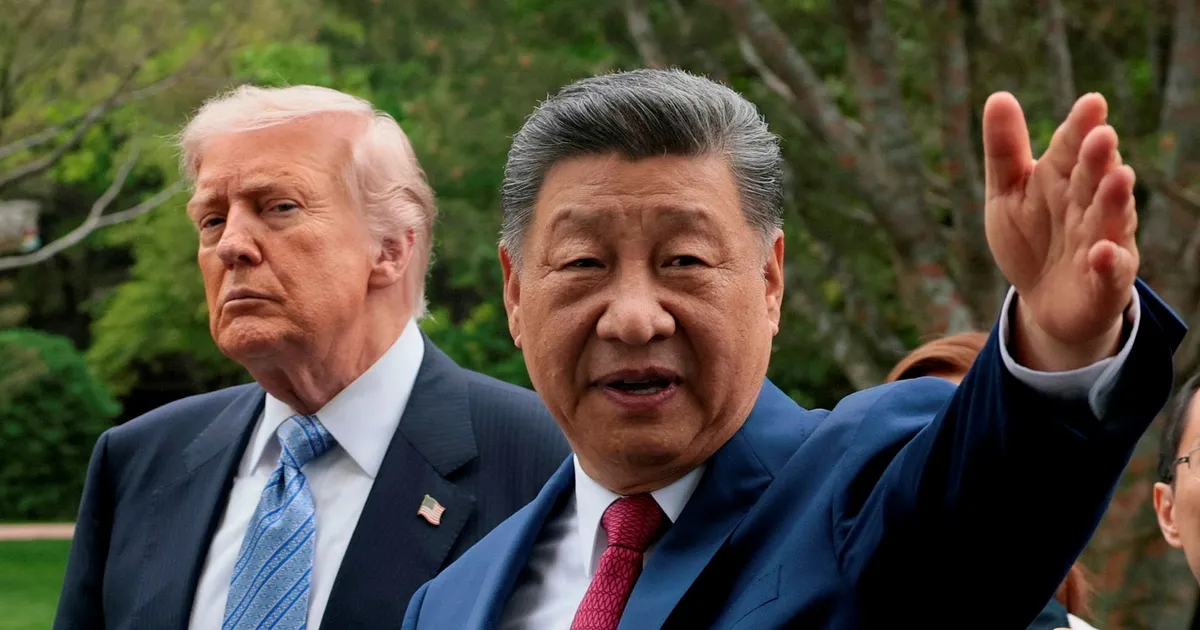
Det som kallats den värsta energichocken någonsin har ännu inte inträffat, men hotet hänger kvar över världsekonomin. Hormuzkrisen – ett scenario där sjöfarten genom det strategiska sundet i Persiska viken störs eller stoppas – skulle ta strupgrepp på globala energipriser, inflation och industriproduktion. Än så länge har den avvärjts, och en oväntad aktör har pekats ut som den avgörande stabiliserande kraften: Kinas president Xi Jinping.
Lugnet är emellertid bedrägligt. Nu är den fossila krisen tillbaka med besked, skriver DN:s klimatredaktör Peter Alestig.
Vad som gör Hormuz så känsligt är dess geografiska roll. Genom sundet, som vid sitt smalaste är omkring 30 kilometer brett, passerar uppskattningsvis en femtedel av världens oljeproduktion. Här transporteras även stora volymer naturgas, främst flytande LNG, från bland annat Qatar och Förenade Arabemiraten. En stängning eller allvarlig störning skulle inte bara driva upp råoljepriset – den skulle slå mot hela den globala försörjningskedjan av energi.
Hotet har funnits i decennier. Under Iran–Irak-kriget på 1980-talet attackerades tankfartyg i området, och 2019 skedde en rad attacker mot fartyg utanför Fujairahs kust som tillskrevs Iran. Varje gång har marknaderna reagerat med prischocker, även om effekterna klingat av när spänningarna lagt sig.
Det senaste årets utveckling har dock präglats av en diplomatisk dynamik som överraskat många. Kina, som traditionellt hållit en låg profil i Mellanösterns säkerhetspolitik, har klivit fram som medlare. I mars 2023 förmedlade Peking ett historiskt normaliseringsavtal mellan Saudiarabien och Iran, två länder som i åratal legat i konflikt och som stött motsatta sidor i flera regionala konflikter. Avtalet minskade risken för en direkt konfrontation mellan de två länderna – och därmed också risken för att Hormuz skulle användas som vapen.
Xi Jinping har därmed framstått som en garant för stabilitet i en region där USA under lång tid varit den dominerande aktören. För världsekonomin har det haft betydelse. Ett stabilt Hormuz är en förutsättning för fortsatt olje- och gasutflöde till Asien och Europa. Kinas intresse är dock inte helt altruistiskt – landet är världens största importör av råolja och är i hög grad beroende av att sjövägarna förblir öppna.
Men de underliggande problemen för fossila marknader kvarstår, och förvärras av flera parallella faktorer. Efterfrågan på olja har återhämtat sig starkt efter pandemin, samtidigt som investeringar i ny produktion varit dämpade. I många västländer har kapital flödat till förnybar energi, medan olje- och gasbolag avvaktat med stora långsiktiga projekt på grund av osäkerhet om framtida efterfrågan. Resultatet är en minskad överkapacitet i systemet – en buffert som tidigare kunnat dämpa prissvängningar.
OPEC+, där Saudiarabien och Ryssland är de dominerande aktörerna, har strävat efter att hålla priserna uppe genom produktionsbegränsningar. Det har ytterligare pressat utbudet och gjort marknaden känsligare för störningar. Samtidigt har Europa, som försöker frigöra sig från rysk gas, blivit allt mer beroende av LNG från Mellanöstern och USA. Det har knutit Europas energisäkerhet ännu hårdare till just de vattenvägar som en gång ansågs vara en svag länk.
För industrin i Europa, inte minst i Tyskland och Sverige, innebär höga energipriser en strukturell utmaning. Företag inom stål, kemi och papper har sett sina kostnader öka kraftigt. Flera har valt att skjuta upp investeringar eller flytta produktion till regioner med billigare energi, vilket försvagar den industriella basen i ett kritiskt läge.
På de finansiella marknaderna har oljepriset återigen blivit en viktig indikator på globala risker. De låga Brentpriserna från pandemins inledande fas har ersatts av en mer volatil vardag, där varje ny rubrik från Mellanöstern kan flytta priserna. Detta påverkar i sin tur inflationen och centralbankernas räntepolitik.
Peter Alestigs slutsats är att det relativa lugnet på energimarknaderna just nu är skört. Att Hormuzkrisen inte har utlösts beror inte på att de geopolitiska spänningarna försvunnit, utan på att de tillfälligt hållits i schack av diplomati som i förlängningen vilar på en enda aktörs intressen. Om Kinas förmåga att medla försvagas – eller om situationen mellan andra parter i regionen försämras – kan krisen snabbt åter aktualiseras.
För världsekonomin, och för de länder som byggt sin välfärd på importerad fossil energi, handlar det om en sårbarhet som inte lösts. Den har bara skjutits på framtiden. Den fossila krisen är därmed inte över – den har bara bytt skepnad.
15 kommentarer
Interesting update on Peter Alestig: Efter lugnet – nu hotar en fossil bomb världsekonomin. Curious how the grades will trend next quarter.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Exploration results look promising, but permitting will be the key risk.
The cost guidance is better than expected. If they deliver, the stock could rerate.
Uranium names keep pushing higher—supply still tight into 2026.
Good point. Watching costs and grades closely.
Interesting update on Peter Alestig: Efter lugnet – nu hotar en fossil bomb världsekonomin. Curious how the grades will trend next quarter.
Good point. Watching costs and grades closely.
Interesting update on Peter Alestig: Efter lugnet – nu hotar en fossil bomb världsekonomin. Curious how the grades will trend next quarter.
Good point. Watching costs and grades closely.
Production mix shifting toward Klimatet might help margins if metals stay firm.
Interesting update on Peter Alestig: Efter lugnet – nu hotar en fossil bomb världsekonomin. Curious how the grades will trend next quarter.
Uranium names keep pushing higher—supply still tight into 2026.
Good point. Watching costs and grades closely.