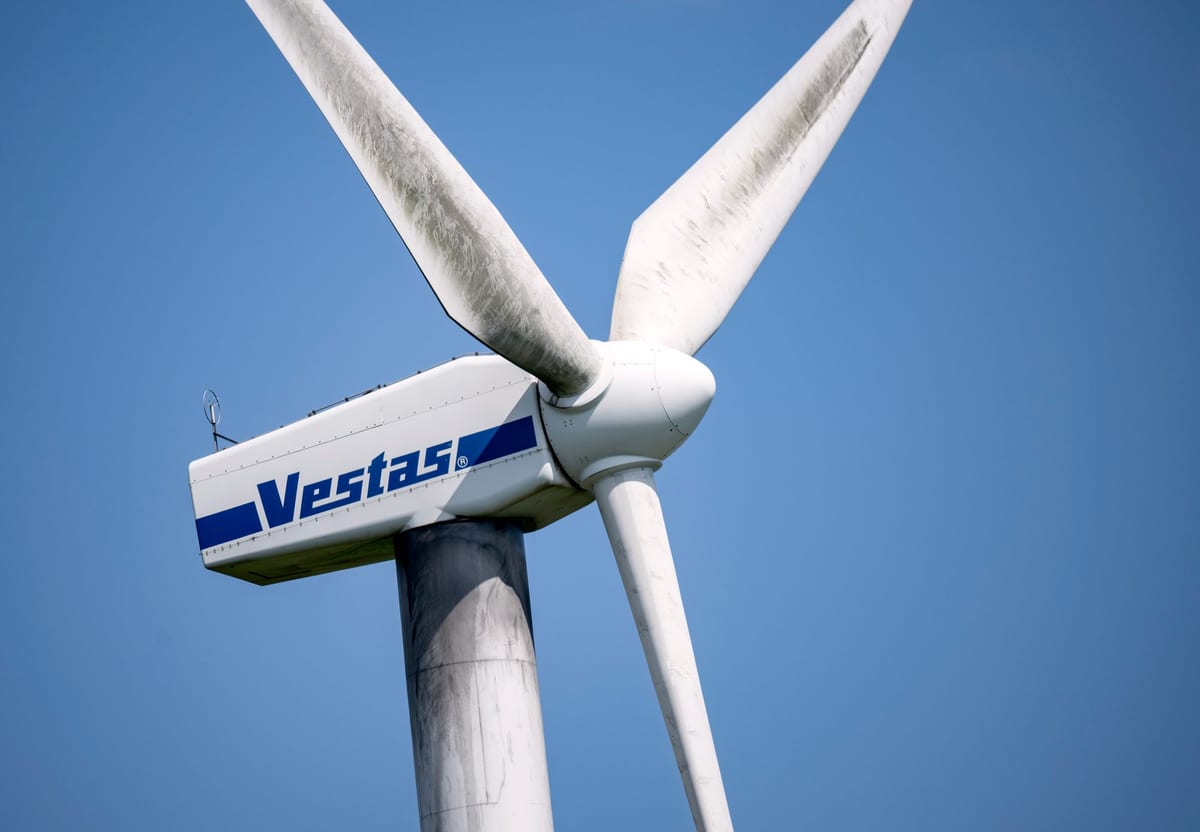
Danska vindkraftsbolaget Vestas redovisar en något svagare vinst och försäljning än väntat för tredje kvartalet. Aktien backade på Köpenhamnsbörsen efter beskedet, då investerare hade hoppats på en starkare återhämtning i efterfrågan på vindkraftverk.
Vestas, som är världens största tillverkare av vindkraftverk, rapporterade ett rörelseresultat som landade strax under analytikernas förväntningar. Även omsättningen kom in lägre än prognoserna, vilket främst förklaras av en svagare leveranstakt inom framför allt landbaserad vindkraft i Europa och Nordamerika.
Trots den något svaga kvartalsrapporten behåller bolaget sin helårsprognos, vilket tolkas som att ledningen fortfarande ser en stabil efterfrågan under årets sista månader. Orderboken är fortsatt välfylld, och bolaget rapporterar ett fortsatt starkt intresse från kunder i både Europa och USA, inte minst inom återinvesteringar i befintliga vindparker.
Bakgrunden till den dämpade försäljningen är flera samverkande faktorer. Leveranskedjorna inom vindkraftsindustrin har under flera år präglats av förseningar och ökade kostnader för komponenter, logistik och arbetskraft. Även om trycket har lättat något jämfört med de värsta åren av leveransstörningar, kvarstår utmaningar i form av höga räntor som fördyrar finansieringen av nya vindkraftsprojekt.
Den europeiska marknaden, som är Vestas hemmamarknad, har dessutom präglats av långa tillståndsprocesser och byråkratiska hinder. Flera länder, däribland Tyskland och Frankrike, har visserligen reformerat sina tillståndsförfaranden för att snabba på utbyggnaden, men effekterna har ännu inte fått fullt genomslag i orderingången.
Konkurrensen från kinesiska tillverkare som Goldwind och Envision Energy har också blivit allt hårdare, inte minst på tillväxtmarknader i Asien och Latinamerika. Kinesiska bolag har kunnat erbjuda betydligt lägre priser tack vare subventionerad stålproduktion och en stark hemmamarknad. Detta har pressat marginalerna för västerländska tillverkare och tvingat dem att fokusera på teknisk avancerade produkter med högre effektivitet.
Vestas har svarat med att effektivisera sin tillverkningsprocess och satsa på utvecklingen av nästa generations vindkraftverk med större rotordiametrar och högre kapacitet. Bolaget har även ökat satsningarna på service och underhåll av befintliga vindparker, ett segment som ger stabila återkommande intäkter och bättre marginaler än nyförsäljning av turbiner.
En annan viktig faktor för Vestas framtid är utvecklingen inom havsbaserad vindkraft. Här har bolaget en stark position genom sina offshore-modeller, men konkurrensen har hårdnat i takt med att fler aktörer etablerat sig på marknaden. Samtidigt har flera stora havsbaserade projekt i Europa och USA drabbats av förseningar och kostnadsökningar, vilket påverkat hela branschen.
Ur ett marknadsperspektiv ses Vestas resultat som en temperaturmätare för hela den västerländska vindkraftsindustrin. Bolaget är den största aktören på marknaden och dess siffror följs noga av både investerare och beslutsfattare. En svagare rapport än väntat väcker därför frågor om hur snabbt den gröna omställningen av elsektorn faktiskt går.
Samtidigt finns det ljuspunkter. Den globala efterfrågan på förnybar energi fortsätter att öka, drivet av både klimatpolitiska mål och en växande elförbrukning från bland annat datacenter och elektrifierad industri. I USA har inflationslagen bidragit med generösa stöd till förnybar energi, vilket skapat en stark marknad för landbaserad vindkraft. Även i Sverige och övriga Norden pågår en omfattande utbyggnad av vindkraft, där Vestas har en betydande marknadsandel.
Investerare kommer nu att rikta blicken mot de kommande kvartalen och huruvida Vestas kan leverera på sina löften om förbättrad lönsamhet. Ledningen har tidigare flaggat för att prissättningen på nya kontrakt har förbättrats efter en period av hård priskonkurrens. Om den trenden håller i sig, tillsammans med en stabilare leveranskedja, finns goda förutsättningar för ett starkare 2027.
För närvarande handlas Vestas-aktien med en rabatt jämfört med sektorkollegor, vilket delvis speglar marknadens oro för fortsatta marginalproblem. Men med en solid orderbok och en stark position inom serviceverksamheten bedömer många analytiker att risken på nedsidan är begränsad. Frågan är snarare när efterfrågan vänder upp på allvar igen – och om Vestas då har kapacitet att möta den.
18 kommentarer
Uranium names keep pushing higher—supply still tight into 2026.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Interesting update on Vestas tredje kvartal: vinst och försäljning under prognos – bolaget sänker helårsutsikten. Curious how the grades will trend next quarter.
Exploration results look promising, but permitting will be the key risk.
Good point. Watching costs and grades closely.
I like the balance sheet here—less leverage than peers.
The cost guidance is better than expected. If they deliver, the stock could rerate.
Good point. Watching costs and grades closely.
If AISC keeps dropping, this becomes investable for me.
Good point. Watching costs and grades closely.
Production mix shifting toward Nyheter might help margins if metals stay firm.
If AISC keeps dropping, this becomes investable for me.
Silver leverage is strong here; beta cuts both ways though.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Silver leverage is strong here; beta cuts both ways though.
Good point. Watching costs and grades closely.