Asienbörserna inledde onsdagens handel övervägande nedåt, då flera av de ledande indexen på de öppna marknaderna backade under morgonen. Nedgångarna följer ett svagare sentiment på de globala finansmarknaderna, där investerare avvaktar nya signaler om ränteläget och den ekonomiska utvecklingen i Kina.
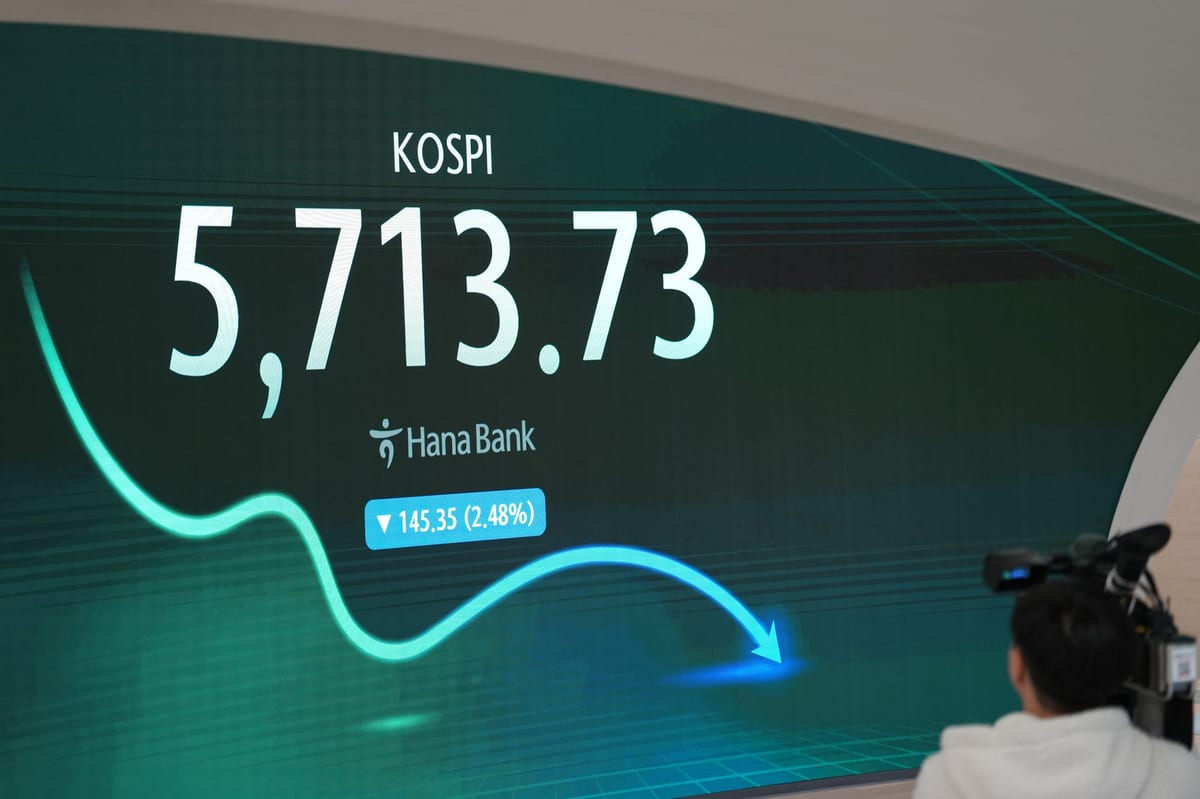
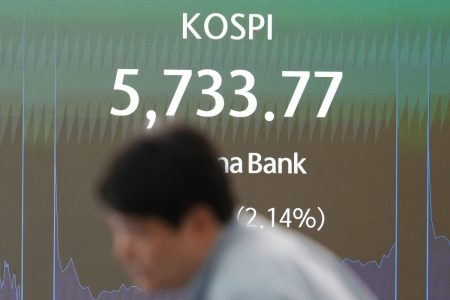
I Tokyo sjönk Nikkei 225 med omkring 0,8 procent under de första timmarna av handeln, medan det bredare Topix-indexet noterade en nedgång på cirka 0,6 procent. Exportaktier, däribland biltillverkare och elektronikbolag, var bland de främsta bidragsgivarna till fallet. Även i Sydkorea backade Kospi, och Hongkongs Hang Seng-index handlades på rött under förmiddagen. Shanghais kompositindex visade dock en mer blandad utveckling, där vissa sektorer hämtade stöd från inhemskt stimulanshopp.
Den svaga starten på veckan kommer efter en period av viss optimism på de asiatiska marknaderna, då flera centralbanker signalerat en mer avvaktande hållning i penningpolitiken. Marknadsaktörer har under de senaste veckorna prisat in en ökad sannolikhet för räntesänkningar i såväl USA som Europa under nästa år. Samtidigt har Kinas återhämtningstakt fortsatt att väcka frågor, och nya ekonomiska data visar på en avmattning i både industriproduktion och konsumtion.
Den kinesiska fastighetssektorn fortsätter att tynga utvecklingen. Trots upprepade stödåtgärder från myndigheterna kämpar flera av landets största utvecklare med likviditetsproblem. Det har i sin tur spillt över på byggmaterial- och råvarubolag, som länge varit viktiga drivkrafter för den regionala ekonomin. För gruv- och metallsektorn, som har en tung vikt i flera asiatiska index, innebär en svagare kinesisk efterfrågan direkt påverkan på både volymer och priser.
Järnmalmspriserna har under den senaste tiden tappat marknad efter en tid av relativ stabilitet, och analytiker pekar på minskade lager i kinesiska stålverk som en tidig indikator på en vikande efterfrågan. Även kopparpriset har rört sig nedåt, om än i mindre omfattning. De globala gruvjättarna med verksamhet i Asien, såsom BHP Group och Rio Tinto, har därför setts med viss försiktighet bland investerare.
De svaga signalerna från Asien har också fått genomslag på andra håll. Europeiska terminer indikerade en öppning på minus i Frankfurt, Paris och London, och även de amerikanska indexterminerna pekade nedåt inför den kommande handelsdagen. Valutamarknaden uppvisade en relativt lugn utveckling, med japanska yenen handlad i nivå med gårdagens stängning.
En faktor som bidragit till osäkerheten är den fortsatta oron kring Kinas exportsektor och möjliga nya handelshinder. Relationen mellan Kina och flera västländer har varit ansträngd under längre tid, och nya tullar eller restriktioner skulle kunna få betydande konsekvenser för både den kinesiska tillväxten och de globala leveranskedjorna. Investerare följer därför noga utvecklingen i den pågående dialogen mellan Washington och Peking.
Samtidigt finns det de som menar att nedgångarna på de asiatiska marknaderna kan vara tillfälliga och att den underliggande ekonomin i flera länder är starkare än vad marknadspriserna antyder. I Indien fortsätter exempelvis Sensex-index att ligga nära sina historiska toppnivåer, även om även där har en viss avkylning märkts under de senaste sessionerna. Japanska företags vinster har också varit bättre än väntat i de senaste kvartalsrapporterna, vilket kan ge stöd längre fram.
För råvaru- och gruvaktier, som utgör en central del av flera asiatiska börser, kommer den närmaste tidens utveckling i hög grad avgöras av hur Kinas ekonomiska politik formas under de kommande månaderna. Myndigheterna i Peking har signalerat att ytterligare stimulanser kan komma, men hittills har åtgärderna varit måttliga och riktade. Marknadens förtroende för en snabb återhämtning är därför fortsatt begränsat.
Några större bolagsspecifika nyheter har inte präglat morgonens handel, vilket gör att breda makroekonomiska faktorer och förväntningar på ränteutvecklingen har styrt kursrörelserna. Investerare inväntar nu med spänning kommande inflationssiffror från flera håll, inte minst från USA, som väntas publiceras senare i veckan. Dessa siffror kan komma att ge en tydligare vägledning om den framtida penningpolitiken och därmed påverka riskaptiten på de globala marknaderna.
Sammanfattningsvis präglas onsdagens handel i Asien av försiktighet, med breda nedgångar på de flesta större börser. Frånvaro av tydliga positiva katalysatorer, kombinerat med oro för Kinas tillväxt och global räntepolitik, håller investerare tillbaka. Huruvida nedgångarna fördjupas eller vänder under resten av veckan lär till stor del avgöras av de ekonomiska data som publiceras under de närmaste dagarna.
8 kommentarer
Exploration results look promising, but permitting will be the key risk.
Good point. Watching costs and grades closely.
Exploration results look promising, but permitting will be the key risk.
Good point. Watching costs and grades closely.
Production mix shifting toward Nyheter might help margins if metals stay firm.
Good point. Watching costs and grades closely.
Exploration results look promising, but permitting will be the key risk.
Exploration results look promising, but permitting will be the key risk.