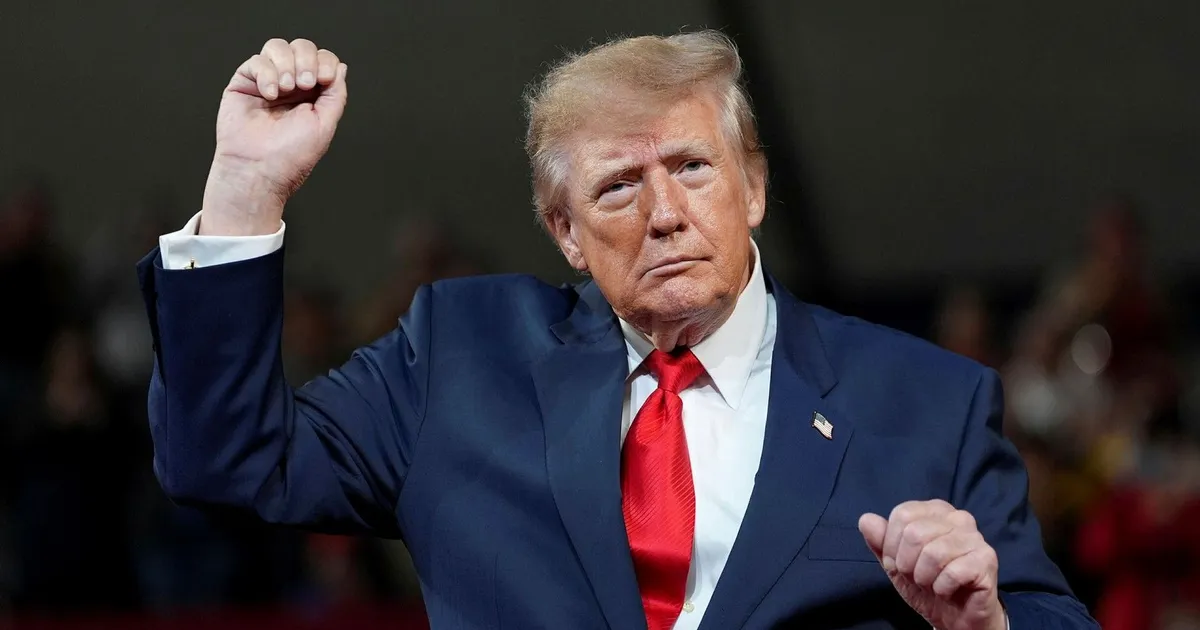
New York. För Donald Trump handlar allt om valet, och i opinionen ser hans republikaner ut att vara på väg mot förlust. Att han är beredd att lämna Ukraina i sticket väcker knappast någon större oro bland amerikanska väljare. Värre för presidenten är att hans uppmärksammade dieselaffär med Vladimir Putin knappast lär sänka det politiskt laddade ”priset vid pump”.
Dieselpriset är ingen vanlig konsumentfråga. I USA är lastbilar, jordbruk, byggmaskiner och uppvärmning i många delar av landet beroende av diesel. När dieselpriset stiger smittar det av sig på matpriser, byggkostnader och varor i butik. Därför är diesel en av de viktigaste länkarna mellan internationella energimarknader och vanliga hushålls plånböcker. För en sittande president är priset vid pump ett slags termometer på ekonomin.
Trump har lovat väljarna lägre bränslekostnader. Men ett avtal om rysk diesel, hur det än utformats, möter en hård verklighet. Sedan Rysslands fullskaliga invasion av Ukraina har västvärlden byggt ett omfattande sanktionssystem mot rysk olja och petroleumprodukter. EU har infört importförbud på ryska oljeprodukter, medan G7-länderna har satt ett pristak på rysk olja för att begränsa Rysslands intäkter. Ett bilateralt arrangemang mellan Trump och Putin kan inte på egen hand riva de strukturer som styr världsmarknaden. Finansiering, försäkringar samt hamn- och tankerlogistik är alla kopplade till dessa regler. Exakt hur en affär med Ryssland skulle vara utformad är oklart, men redan i utgångsläget finns betydande hinder.
Dessutom är dieselmarknaden global och djupt sammankopplad. Det räcker inte att en ledare kommer överens med en annan om leveranser. Priset på diesel bestäms i ett komplext system av råoljepriser, raffinaderikapacitet, lagernivåer och fraktkostnader. Ryssland har en betydande export av oljeprodukter, men mycket av den har redan styrts om till Kina, Indien och andra länder som inte deltar i sanktionerna. Det gör att varje extra volym som skulle gå till USA måste tas från andra marknader, vilket i sin tur påverkar den globala balansen.
Under de senaste åren har världens raffinaderier dessutom haft svårt att hålla jämna steg med efterfrågan. Under pandemin stängdes flera anläggningar, och i Europa har förlusten av ryska volymer skapat ett permanent underskott. I USA har dieselimporten från bland annat Europa och Kanada varit avgörande för att täcka behoven, särskilt på östkusten. En rysk affär skulle i teorin kunna öka utbudet, men den skulle samtidigt skapa politiska och juridiska komplikationer. Företag som köper rysk diesel riskerar att hamna i sanktionszonen, och få rederier vill ta den risken.
Ur ett marknadsperspektiv finns det också en paradox. Trump har under valrörelsen velat framstå som en stark ledare gentemot Ryssland, men en dieselaffär med Putin skulle bryta mot den bilden. För väljarna är det dock inte diplomatin i sig som räknas, utan vad den gör med priset. Och här är marknadens reaktion avvaktande. Globala energipriser påverkas i första hand av utbudsbeslut inom OPEC+, efterfrågan från Asien och väder, inte av enskilda politiska utspel. Mycket talar därför för att priset vid pump förblir högt.
För Republikanerna innebär detta en dubbel utmaning. Partiet behöver en valrörelse som handlar om ekonomi, inflation och gränser. Men ju mer Trump fokuserar på Ukraina och Ryssland, desto mer hamnar utrikespolitiken i centrum. En affär som inte levererar sänkta priser riskerar att bli en belastning snarare än en valvinnare. Samtidigt har Trump visat att han vill framstå som en dealmaker som kan lösa internationella konflikter. Men den bilden krockar med verkligheten när priset vid pump fortsätter att bita i hushållens budgetar.
Inget av detta innebär att dieselaffären är betydelselös. Den visar på en ny fas i Trumps utrikespolitik där handel och geopolitik vävs samman. Men den visar också hur svårt det är att omsätta politiska överenskommelser i konkreta prisändringar. För en president som lever efter devisen att allt handlar om valet, kan det bli svårt att förklara för väljarna.
14 kommentarer
Nice to see insider buying—usually a good signal in this space.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Exploration results look promising, but permitting will be the key risk.
Uranium names keep pushing higher—supply still tight into 2026.
Good point. Watching costs and grades closely.
I like the balance sheet here—less leverage than peers.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Interesting update on Ingmar Nevéus: Väljarna lär inte luras av Trumps dieselaffär med Putin. Curious how the grades will trend next quarter.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Nice to see insider buying—usually a good signal in this space.
Good point. Watching costs and grades closely.