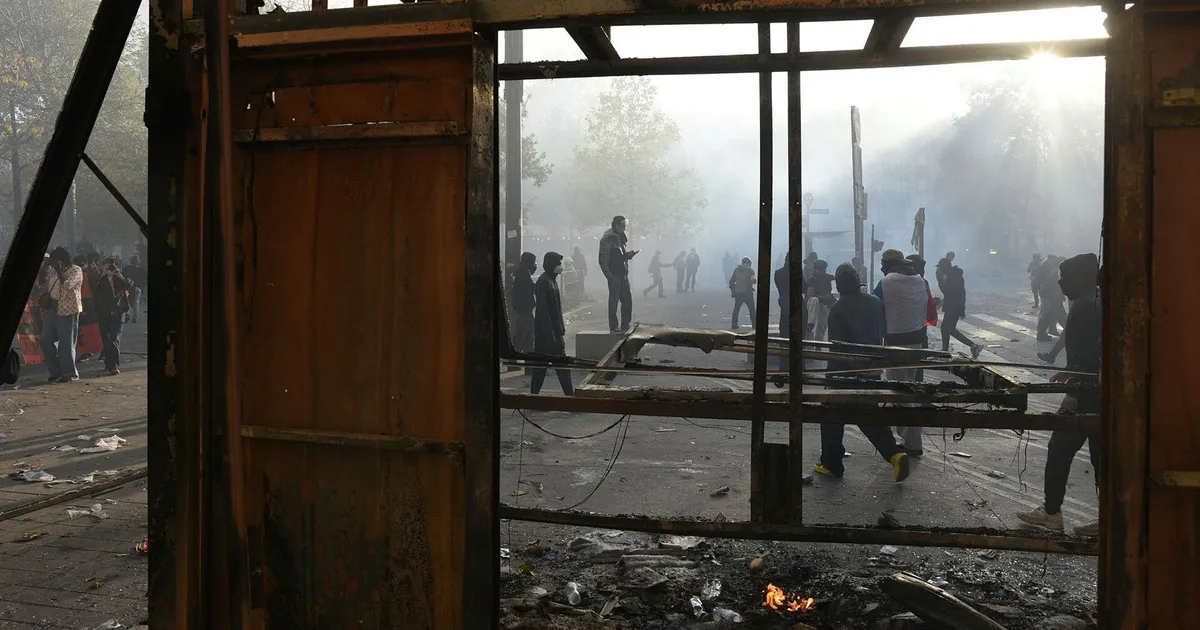
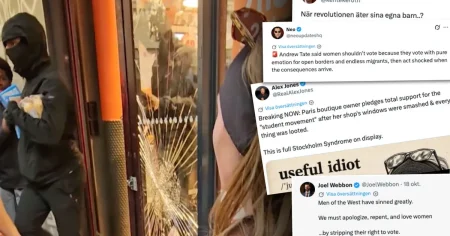
PARIS/ORLÉANS. Anarkistiska upplopp, plundringar, högerextrema miliser – och ett rasistiskt terrordåd. Med mindre än sex månader kvar till nästa presidentval pågår en våldsam upptrappning i Frankrike. Polariseringen kan ha underblåsts av utländska, statliga aktörer.
Den politiska turbulensen begränsar sig dock inte längre till stadskärnorna. Oron sprider sig nu till en sektor som under de senaste åren byggts upp som en nyckelkomponent i landets försörjningssäkerhet: gruv- och mineralindustrin. Frankrike, som historiskt sett varit en blygsam aktör på den globala gruvscenen, har under de senaste fem åren satsat hårt på att bli Europas nav för utvinning av kritiska råvaror, inte minst litium och nickel.
De senaste veckornas sociala oro har dock fått direkta konsekvenser för flera pågående projekt. Det mest uppmärksammade rör nickelgruvorna i Nya Kaledonien, ett franskt territorium i Stilla havet. Där har striderna mellan separatister och loyalister förvärrats av våldsvågen i hemlandet. Gruvjätten Eramet, som driver verksamhet genom sitt dotterbolag SLN, har redan varnat för produktionsavbrott. Nickelpriserna på London Metal Exchange har reagerat med kraftiga svängningar, och handlare pekar på risken för leveransstörningar i en global marknad som redan är ansträngd av efterfrågan från elbilsindustrin.
Inom själva Frankrike har flera markanvisningar och miljötillstånd för nya gruvprojekt frysts. I Allier, i centrala Frankrike, planerar det industriella mineralkonglomeratet Imerys ett av Europas största litiumprojekt. Brytningen är tänkt att förse batteritillverkare i bland annat Tyskland och Sverige med råmaterial, men den politiska osäkerheten har gjort att investerare håller hårt i plånböckerna. ”Kapitalet är skyggt. Ingen vill binda upp miljarder i en region där utvecklingen kan ändras över en natt efter ett val”, säger en industriell analytiker baserad i Paris.
Enligt flera bedömare är den våldsamma polariseringen i landet inte en slump. Spårning av digitala kampanjer har pekat på att utländska, statliga aktörer har försökt underblåsa konflikterna. Detta har enligt uppgift inkluderat riktade desinformationskampanjer mot gruvföretagens miljöprövningar och mot lokala myndigheter som hanterar utvinningstillstånd. Syftet tros vara att försvaga Frankrikes position som européisk leverantör av kritiska mineraler, och därmed öka beroendet av tredjeländer.
EU:s så kallade Critical Raw Materials Act, som trädde i kraft förra året, satte tydliga mål om att unionen ska utvinna minst 10 procent av sitt årliga behov av strategiska mineraler inom sina egna gränser. Frankrike har varit en av de främsta motorerna i detta arbete, med projekt som sträcker sig från litium i Massif Central till kobolt i Pyrénées. Konsekvenserna av ett politiskt lamslaget land riskerar dock att späda ut hela unionens strategi.
Presidentvalet, som är planerat till våren, har blivit en avgörande osäkerhetsfaktor. De ledande kandidaterna har visserligen alla uttalat sig för en stärkt inhemsk försörjning, men de skiljer sig avsevärt i hur de vill reglera gruvindustrin. Medan den nuvarande regeringen har förespråkat snabbspår för tillstånd, har vissa oppositionspartier lovat att riva upp pågående avtal om det blir skifte. Detta har lett till att flera prospekteringsbolag redan flyttat fokus till Spanien och Portugal, som framstår som politiskt stabilare alternativ.
För den globala marknaden innebär detta en paradox. Europa har aldrig varit mer beroende av egna råvaror än nu, samtidigt som investeringsklimatet i en av unionens viktigaste nationer aldrig har varit mer oförutsägbart. Handelsstatistik från första kvartalet visar att fransk import av bearbetade nickel- och litiumprodukter ökat med över 20 procent jämfört med förra året – en indikator på att den egna produktionen inte kan kompensera för osäkerheten.
De närmaste månaderna blir avgörande. Om våldet fortsätter och polariseringen fördjupas riskerar Frankrike att förlora sin position som Europas mineralhubb innan den ens har etablerats fullt ut. För gruvsektorn handlar det inte om politik i första hand, utan om kontrakt, leveranser och långsiktiga investeringsplaner. Just nu lyser dessa planer på en osäkerhet som är betydligt svårare att hantera än geologiska risker.
9 kommentarer
Uranium names keep pushing higher—supply still tight into 2026.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
The cost guidance is better than expected. If they deliver, the stock could rerate.
Uranium names keep pushing higher—supply still tight into 2026.
I like the balance sheet here—less leverage than peers.
Production mix shifting toward Världen might help margins if metals stay firm.
Silver leverage is strong here; beta cuts both ways though.
Production mix shifting toward Världen might help margins if metals stay firm.