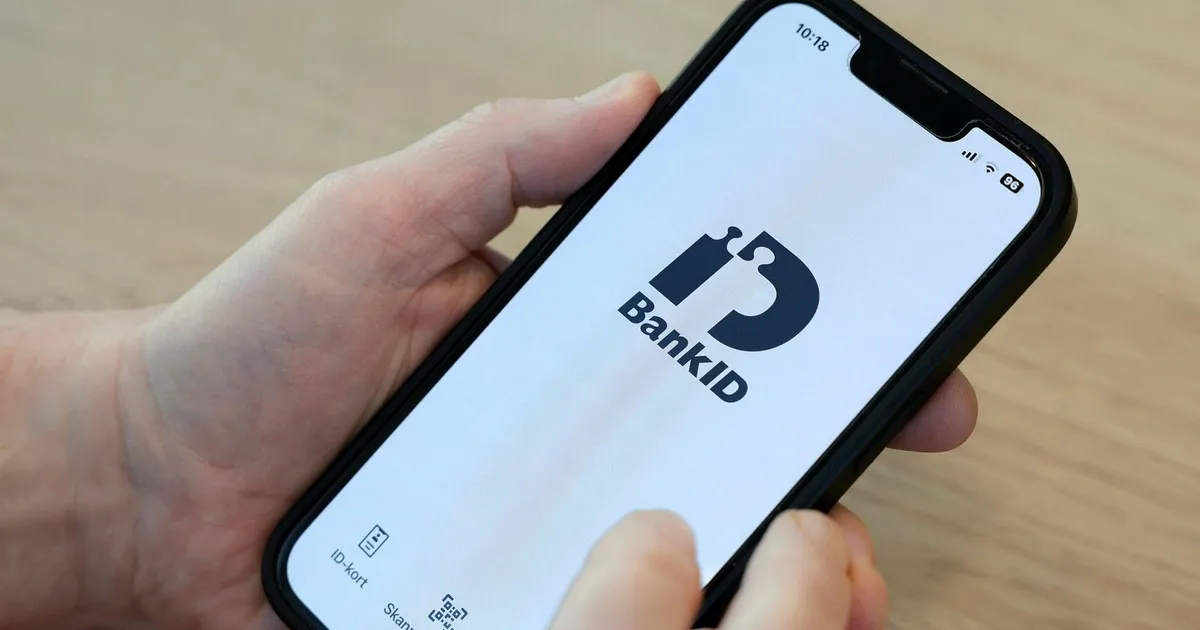
Att få sitt Bank-ID spärrat är ett av de vanligaste klagomålen hos Konsumenternas Bank- och finansbyrå, som ger vägledning i bankfrågor. Många som hör av sig uppger att de är frustrerade över att ett spärrat Bank-ID inte kan överklagas till en oberoende instans. Allmänna reklamationsnämnden, ARN, är en statlig myndighet som prövar tvister mellan konsumenter och företag. Enligt sin instruktion kan ARN dock bara behandla bankärenden som gäller tillgång till betalkonto med grundläggande funktioner. Bank-ID räknas inte som en grundläggande funktion enligt betaltjänstlagen.
I praktiken innebär det att konsumenter varken kan få sin sak bedömd av ARN eller av någon annan oberoende instans. Dagens Nyheter har tidigare rapporterat om en 78-årig kvinna som fick sitt Bank-ID spärrat av Länsförsäkringar, en av Sveriges stora bank- och försäkringsgrupper. Hon vände sig till ARN, men fick beskedet att ärendet inte kunde tas upp. Fallet belyser en växande rättslig gråzon i ett samhälle där e-legitimation har blivit en nyckel till bankärenden, myndighetskontakter, vård och en lång rad digitala tjänster.
När Dagens Nyheter frågar Bankföreningen, bankernas branschorganisation, svarar organisationen kort att man inte kan uttala sig om bankernas enskilda produkter och tjänster. Man hänvisar till att Bank-ID inte ses som en grundläggande funktion enligt betaltjänstlagen och till att det alltid finns en möjlighet att vända sig till domstol. Experter som tidningen har talat med menar att det rådet inte är så okomplicerat som det låter.
För den som trots allt vill få beslutet prövat återstår en civilrättslig process mot banken. Fredrik Jörgensen, jurist vid Rättsakuten, förklarar att en sådan talan kan bygga på att banken saknat stöd i avtalet för spärren, att bedömningen varit för schablonmässig eller att beslutet blivit orimligt långtgående i förhållande till det som faktiskt inträffat. Samtidigt har bankerna ett ganska stort utrymme att spärra Bank-ID vid misstanke om bedrägeri, missbruk eller säkerhetsrisk, framhåller han.
Kunden behöver därför inte vinna en process bara genom att visa att han eller hon själv har varit brottsoffer. Enligt Jörgensen blir frågan i stället vilket underlag banken har haft, om riskbedömningen gjorts individuellt och om den fortfarande är motiverad när tiden går. Om en person utsatts för bedrägeri och därefter i praktiken stängs ute från Bank-ID under lång tid, borde banken kunna förklara varför personen fortfarande anses utgöra en risk.
Ett spärrat Bank-ID går normalt inte att återställa. Därför, säger Jörgensen, skulle en rättsprocess sannolikt handla om bankens skyldighet att utfärda ett nytt Bank-ID snarare än om att häva den gamla spärren. Men en process mot en bank innebär en betydande ekonomisk risk. I ett vanligt tvistemål gäller som huvudregel att förloraren får betala både sina egna och motpartens skäliga rättegångskostnader. Mot en bank kan det röra sig om stora belopp.
Jörgensen tycker att det är märkligt att ett beslut som kan påverka en persons möjlighet att använda banktjänster, myndighetssystem och andra centrala samhällsfunktioner inte kan överprövas av en oberoende instans. Även Fredrik Nordquist, jurist och biträdande chef för Konsumenternas Bank- och finansbyrå, pekar på konsumenternas utsatthet. Konsumenter är generellt mycket restriktiva med att vända sig till domstol, och många ser inte en rättsprocess som ett realistiskt sätt att pröva en tvist med banken, främst på grund av den ekonomiska risken.
Bank-ID är Sveriges vanligaste e-legitimation och utfärdas av ett flertal banker. I Sverige har Bank-ID i praktiken blivit en infrastruktur som många företag bygger sina tjänster kring. Tjänsten används för att legitimera sig digitalt och kan jämföras med ett id-kort eller körkort. Varje månad förnyas drygt 450 000 Bank-ID, de flesta till användare som har bytt mobil eller har ett Bank-ID som går ut. Det visar hur centralt systemet är i den digitala vardagen. När möjligheten till oberoende prövning saknas väcker det frågor om rättssäkerheten, särskilt för äldre och andra som har svårt att hävda sina rättigheter.
16 kommentarer
Silver leverage is strong here; beta cuts both ways though.
Good point. Watching costs and grades closely.
I like the balance sheet here—less leverage than peers.
Good point. Watching costs and grades closely.
If AISC keeps dropping, this becomes investable for me.
Good point. Watching costs and grades closely.
Interesting update on Spärrat bank-id – svårt för kund driva process mot bank. Curious how the grades will trend next quarter.
If AISC keeps dropping, this becomes investable for me.
Good point. Watching costs and grades closely.
If AISC keeps dropping, this becomes investable for me.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
The cost guidance is better than expected. If they deliver, the stock could rerate.
The cost guidance is better than expected. If they deliver, the stock could rerate.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.