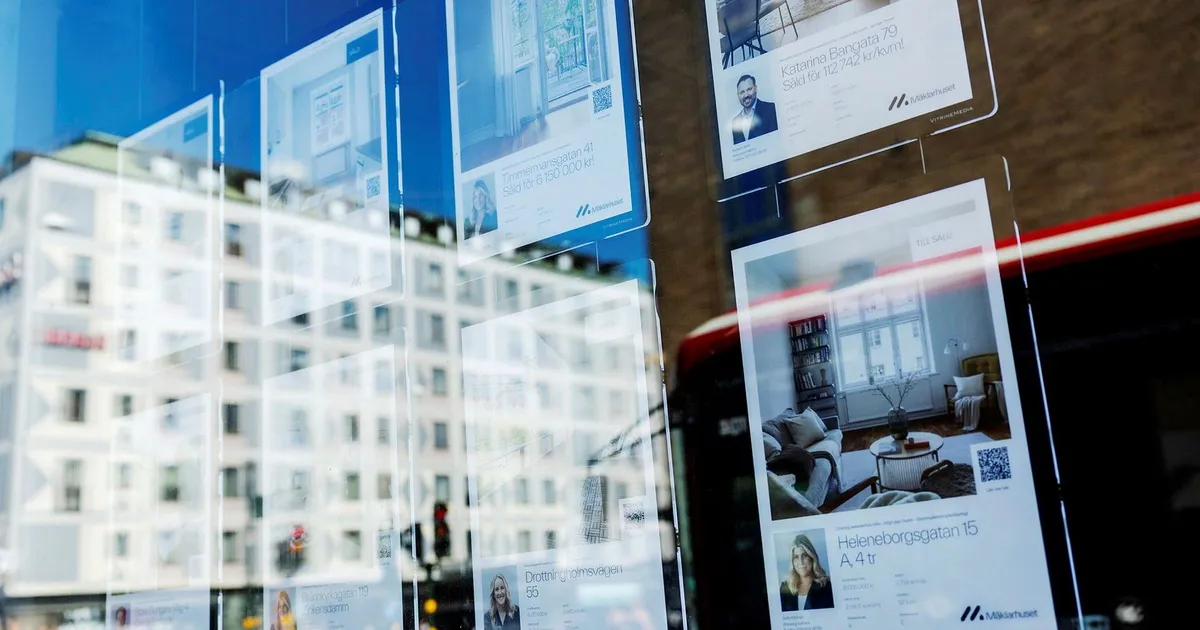
Svenska bolånetagare med rörlig ränta får räkna med högre månadskostnader. Riksbankens besked under onsdagen, en höjning av styrräntan med 0,25 procentenheter, slår snabbt igenom på de tremånaderslån som är vanligast bland hushållen. För den som har ett genomsnittligt bolån kan det handla om en ökad kostnad på flera hundralappar i månaden, även när ränteavdraget har räknats in.
Styrräntan är Riksbankens viktigaste verktyg för att påverka det ekonomiska läget. Den påverkar direkt de rörliga bolånen, medan bundna boräntor i högre grad styrs av marknadsräntor, inflation och förväntningar på konjunkturen. Den som har ett tremånaderslån märker alltså en förändring i närtid. Den som däremot har bundit sin ränta på ett till tio år får vänta tills bindningstiden går ut innan räntan justeras. En bunden ränta ger förutsägbarhet i månadskostnaden, men brukar vara högre än den rörliga räntan.
Rörliga boräntor sätts traditionellt om var tredje månad. Det innebär att en ändrad styrränta inte alltid märks från dag till dag, men att höjningen ändå kommer vid nästa ränteförfallodag. För många hushåll har rörlig ränta varit ett medvetet val, eftersom den varit billigare än att binda. Men när Riksbanken signalerar fler höjningar ökar osäkerheten.
Bankerna brukar vara snabba att ändra sina rörliga boräntor när Riksbanken agerar. Det har under åren riktats kritik mot att sänkningarna av boräntorna går trögt medan sparräntorna sänks desto snabbare. Vid höjningar brukar bankerna däremot normalt följa efter direkt. För spararna kan en höjd styrränta därför vara positiv, även om den innebär ökade kostnader för den som lånar.
Enligt jämförelsesajten Compricer låg de genomsnittliga tremånadersräntorna i september på mellan 2,58 och 2,85 procent, beroende på bank. Snitträntan är den ränta som bankerna i praktiken har gett sina kunder efter förhandlingar, till skillnad från listräntan som är den nivå banken annonserar utåt. Skillnaden kan vara betydande, eftersom de flesta kunder har rabatt eller har förhandlat ner listpriset.
En grov tumregel är att de rörliga bolåneräntorna hamnar ungefär en procentenhet över Riksbankens styrränta. För Swedbank, som är den största aktören på bolånemarknaden, låg snitträntan på 2,69 procent i september. Skulle Riksbankens höjning slå igenom fullt ut skulle den nya snitträntan i teorin hamna kring 3 procent. Swedbanks listränta ligger samtidigt på 3,89 procent och skulle kunna stiga till 4,14 procent.
Swedbanks agerande har extra betydelse eftersom banken är marknadsledare. När Swedbank ändrar sina priser brukar de andra storbankerna snabbt anpassa sig, även om rabatterna och kundernas faktiska räntor varierar.
För hushållen blir det märkbart i plånboken. Enligt en tidigare rapport från det statligt ägda bolåneinstitutet SBAB uppgår det genomsnittliga bolånet för en bostadsrätt till 1,6 miljoner kronor. Med en ränta på 3 procent och en höjning på 0,25 procentenheter ökar månadskostnaden med drygt 230 kronor efter ränteavdrag. För ett genomsnittligt villalån på 1,8 miljoner kronor blir ökningen drygt 260 kronor. På ett lån på 3 miljoner kronor handlar det om 438 kronor mer i månaden.
Räkneexemplen bygger på att höjningen slår igenom fullt ut i bolåneräntan, vilket är vad bankerna normalt gör vid styrräntehöjningar. Det innebär att många hushåll får se den nya kostnaden redan vid nästa räntejustering. Samtidigt är de bundna lånen opåverkade tills avtalet löper ut, vilket kan ge en viss förutsägbarhet.
Effekten kan också märkas på bostadsmarknaden. Högre räntor minskar hushållens köpkraft och kan pressa bostadspriserna, framför allt i storstäderna där lånen ofta är stora. Riksbankens beslut får på så sätt betydelse inte bara för den som redan äger en bostad, utan även för den som planerar att köpa.
Riksbankens beslut kommer i en period av högt inflationstryck. Centralbanken har successivt höjt styrräntan för att dämpa prisökningarna, och på bolånemarknaden har det lett till att rörliga räntor rört sig uppåt under en längre tid. När inflationen ligger över målet höjs räntan för att göra det dyrare att låna och på så sätt kyla av ekonomin. För den som ska teckna nytt bolån eller omförhandla sitt nuvarande lönar det sig att jämföra snitträntor snarare än att enbart utgå från bankernas listpriser.
16 kommentarer
Silver leverage is strong here; beta cuts both ways though.
The cost guidance is better than expected. If they deliver, the stock could rerate.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Production mix shifting toward Ekonomi might help margins if metals stay firm.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Interesting update on Efter höjningen – så mycket dyrare blir ditt bolån. Curious how the grades will trend next quarter.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
The cost guidance is better than expected. If they deliver, the stock could rerate.
I like the balance sheet here—less leverage than peers.
Good point. Watching costs and grades closely.
I like the balance sheet here—less leverage than peers.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.