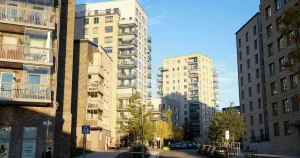
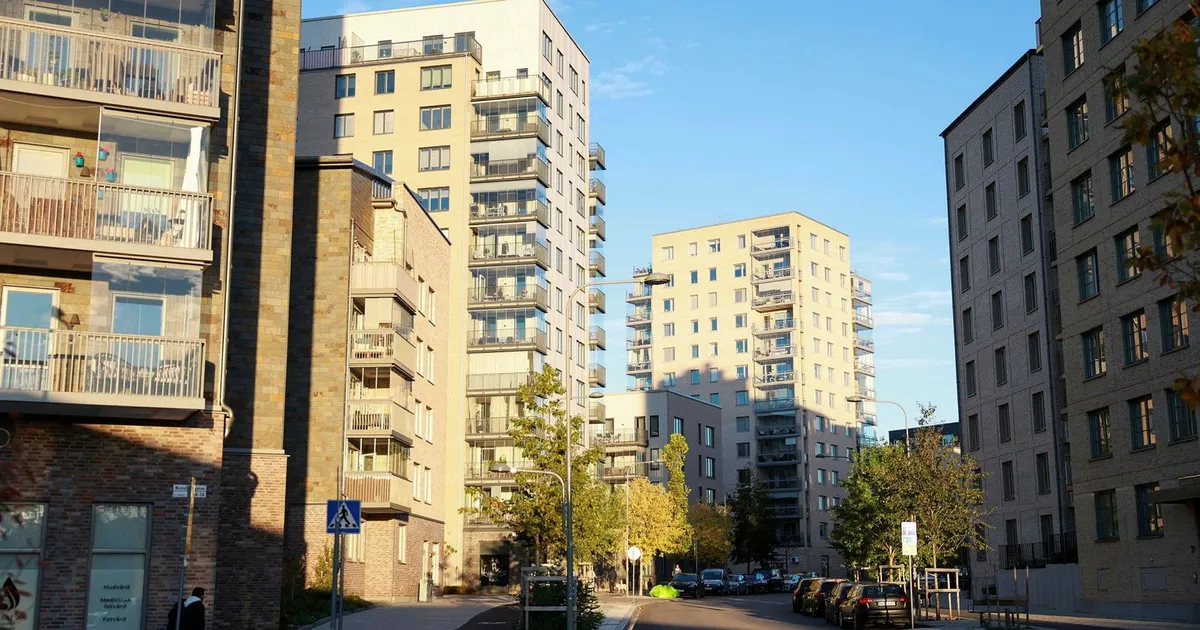
I april i år införde Tidöregeringen lättnader i de svenska bolånereglerna, med motiveringen att fler unga skulle få möjlighet att köpa sin första bostad. Men effekten har blivit betydligt bredare än så: för hushåll med goda inkomster har låneutrymmet ökat kraftigt, vilket i sin tur påverkar prisbilden på bostadsmarknaden.
Det handlar om två centrala förändringar. Dels slopades det extra amorteringskravet för hushåll vars bolån överstiger 4,5 gånger årsinkomsten – ett krav som infördes 2018 för att dämpa hushållens skuldsättning. Dels höjdes bolånetaket från 85 till 90 procent av bostadens värde, vilket minskar behovet av egen kontantinsats. Båda regelverken infördes ursprungligen av Finansinspektionen för att stärka motståndskraften i det finansiella systemet, och att nu luckra upp dem har blivit en av regeringens mest omdiskuterade åtgärder på bostadspolitikens område.
Stefan Westerberg, privatekonom på försäkrings- och bankkoncernen Länsförsäkringar, har räknat på vad förändringarna innebär i praktiken. Ett par med en månadsinkomst på 55 000 kronor per person före skatt och 800 000 kronor i kontantinsats kan i dag låna 7,2 miljoner kronor. Tidigare var motsvarande tak 4,5 miljoner kronor – en ökning av låneutrymmet med nästan 60 procent.
– Hushållen kan nu låna väldigt mycket mer pengar med samma inkomst och sparkapital som tidigare. För bostadsmarknaden stöder det köp på högre prisnivåer, säger Westerberg.
Reformerna slår dock inte jämnt. Hushåll med lägre inkomster får inte samma möjlighet att öka sina lån, främst på grund av bankernas kvar-att-leva-på-kalkyler. De bygger på att inkomsten ska räcka till både löpande utgifter och en ränta på 6–7 procent, vilket sätter ett tak för hur mycket bankerna är villiga att låna ut. Även ensamstående hamnar i ett mindre fördelaktigt läge än par, eftersom två inkomster ger större marginaler i bankernas bedömning.
– Sett till köpkraft så har de här reglerna primärt gynnat de som har två inkomster snarare än singelhushållen, säger Joakim Lusensky, kommunikationschef på branschorganisationen Mäklarsamfundet.
Förändringarna sker mot en bakgrund av stigande bostadspriser. Det senaste året har bostadsrätterna i centrala Stockholm ökat med drygt 9 procent, och i september låg snittpriset på 124 000 kronor per kvadratmeter, en ny rekordnotering. Stockholm är den marknad där prisuppgången varit tydligast, men liknande tendenser syns i flera större städer.
Hur stor del av prisuppgången som kan tillskrivas de generösare kreditreglerna är svår att fastställa exakt. Enligt Lusensky är regeländringarna en bidragande faktor, men de samverkar med andra ekonomiska krafter.
– Vår bedömning är att de nya bolånereglerna bidrar till prisutvecklingen. Men det måste ses i samvariation med att vi haft en stark börsutveckling och en allmän ekonomisk optimism bland hushållen, säger han.
Westerberg framhåller att osäkerheten i omvärlden sannolikt har dämpat prisökningen hittills. På längre sikt räknar han dock med att de höjda lånetaken kommer att pressa upp priserna ytterligare.
– På sikt tror jag att vi kommer se högre bostadspriser bara på grund av att man kan låna mer pengar. Bostäder är för många en form av statusmarkör och då finns en lockelse att betala mer, säger han.
Att hushållen kan låna mer innebär dock inte att de nödvändigtvis borde göra det. Ett större lån ökar känsligheten för både räntehöjningar och inkomstbortfall. De senaste årens snabba räntehöjningar har visat hur snabbt förutsättningarna kan förändras för högt belånade hushåll.
– De senaste årens kriser har förhoppningsvis bidragit till en insikt om att vägen framåt inte är spikrak. Då är det bra att ha marginaler i sin ekonomi. Det handlar om bondförnuft, säger Westerberg.
Sammanfattningsvis har april månads regeländringar fått större genomslag än vad som möjligen avsågs. Medan de skulle öppna bostadsmarknaden för unga och förstagångsköpare har de i praktiken framför allt ökat köpkraften hos hushåll med två höga inkomster. Det väcker frågor om såväl prisutvecklingens hållbarhet som den framtida skuldsättningen i en ekonomi där hushållens lån redan är bland de högsta i Europa.
12 kommentarer
Uranium names keep pushing higher—supply still tight into 2026.
Silver leverage is strong here; beta cuts both ways though.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Interesting update on Dold faktor kan bidra till prisrallyt på bostäder. Curious how the grades will trend next quarter.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Interesting update on Dold faktor kan bidra till prisrallyt på bostäder. Curious how the grades will trend next quarter.
Good point. Watching costs and grades closely.
If AISC keeps dropping, this becomes investable for me.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.