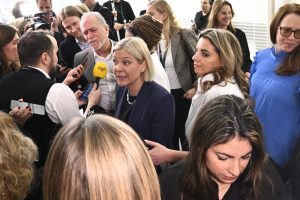
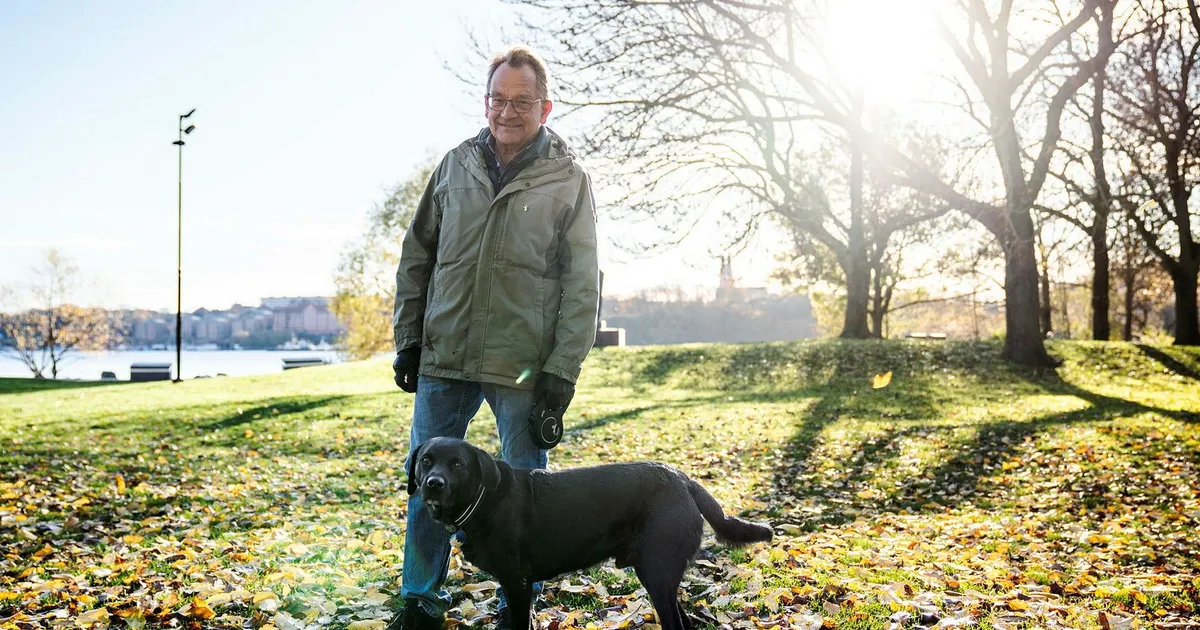
Räntorna fortsätter upp och väntas vara högre om två år än i dag. Dagens Nyheter har gått ut på stan och träffat bolånetagare för att ta reda på hur en höjning påverkar deras privatekonomi – och hur ofta de tänker på sin boränta. För den som har ett stort bolån märks en ränteökning direkt i plånboken. Ett lån på tre miljoner kronor kostar med en procentenhet högre ränta cirka 30 000 kronor mer om året före skatteavdrag. Efter ränteavdraget, som uppgår till 30 procent av räntekostnaden, motsvarar det drygt 20 000 kronor för de flesta hushåll.
Bakgrunden är den höga inflation som drabbade Sverige efter pandemin och i samband med kriget i Ukraina. Riksbanken höjde styrräntan från noll till flera procent för att få ned prisökningarna. Det har gjort att bolåneräntorna stigit snabbt från historiskt låga nivåer. Nu väntas räntan inte gå tillbaka till den nivå som rådde under 2010-talet. Långa marknadsräntor tyder i stället på att lånekostnaderna förblir högre framöver, även om inflationen avtagit.
För hushåll med rörliga lån har höjningarna redan fått genomslag. Men i DN:s rundvandring märks att oron inte bara finns hos dem som har rörlig ränta. Flera som band sina lån när räntan var låg lever nu med vetskapen att boräntan kommer att justeras när bindningstiden löper ut. Andra har försökt att byta till fast ränta men tycker att bankernas listor blivit så pass höga att det inte längre känns värt att binda. Många beskriver en vardag där räntan har blivit en ständigt återkommande tanke, särskilt när räntebesked väntas eller när den månatliga betalningen ska gå iväg.
Hur mycket en höjning slår beror på flera faktorer: lånets storlek, hushållets marginaler och om räntan är bunden eller rörlig. I storstadsregioner som Stockholm, där bostadspriserna är som högst, har många hushåll stora lån i förhållande till inkomsten. En höjning på en procentenhet kan därför betyda betydligt mer för en villaägare i Stockholmsområdet än för en småhusägare i en region med lägre priser. Samtidigt har den som lånat lite och har goda marginaler större möjlighet att parera.
Bankerna har successivt höjt sina listräntor, men det finns en skillnad mellan listränta och snittränta. De flesta bolånetagare förhandlar i dag. Att jämföra banker och omförhandla sina villkor har blivit en viktig del av hushållens privatekonomi. En sänkning med 0,25 procentenheter kan vid ett lån på två miljoner spara flera tusenlappar om året, och bankerna är måna om att behålla kunder i en tid av ökad konkurrens.
Räntehöjningarna påverkar även bostadsmarknaden. När lånekostnaderna stiger minskar många hushålls köpkraft, vilket kan leda till lägre bud och längre försäljningstider. Förstagångsköpare har drabbats särskilt hårt, eftersom de har svårare att komma in på marknaden när både priser och räntor är höga. Samtidigt kan fallande bostadspriser göra det lättare för köpare på sikt, men för hushåll med höga belåningsgrader och små buffertar innebär det en osäkerhet. Bankerna har också skärpt sina kreditbedömningar, och amorteringskraven gör att färre får låna lika mycket som tidigare.
Flera prognoser pekar på att räntan kommer att vara högre om två år än i dag, även om den kan komma att sänkas något däremellan. Det är en bild som stämmer överens med marknadsräntorna. För de flesta bolånetagare handlar det därmed inte om en tillfällig topp, utan om en ny nivå som sätter permanenta spår i boendeekonomin. Frågan är hur hushållen anpassar sig. En del väljer att amortera mer för att minska sin skuld, andra försöker minska konsumtionen eller skjuta upp renoveringar. Gemensamt är att boräntan har klättrat upp på dagordningen för många svenskar – från att ha varit en självklarhet till att bli en utgift att planera kring.
Det som ändå märks i DN:s möten med bolånetagare är att få uppger att de helt slutat fundera över sin ränta. Den finns där, nära ytan, även bland dem som säger att de har kontroll på ekonomin. I en tid av högre räntor, stigande priser på mat och el samt en avvaktande bostadsmarknad har boendekostnaden blivit en av de viktigaste frågorna för svenska hushåll. Och i takt med att räntan väntas förbli högre under överskådlig tid lär de samtalen fortsätta – både vid köksborden och hos bankernas bolånerådgivare.
18 kommentarer
If AISC keeps dropping, this becomes investable for me.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
If AISC keeps dropping, this becomes investable for me.
Good point. Watching costs and grades closely.
Exploration results look promising, but permitting will be the key risk.
Silver leverage is strong here; beta cuts both ways though.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
If AISC keeps dropping, this becomes investable for me.
I like the balance sheet here—less leverage than peers.
Good point. Watching costs and grades closely.
Nice to see insider buying—usually a good signal in this space.
If AISC keeps dropping, this becomes investable for me.
Good point. Watching costs and grades closely.
Good point. Watching costs and grades closely.
Uranium names keep pushing higher—supply still tight into 2026.
Silver leverage is strong here; beta cuts both ways though.